こんにちは!
今回は車を購入するときによく聞く「残価設定型クレジット」について考察します。
(Gemini説明)
残価設定型クレジット(通称:残クレ)は、自動車を購入する際の支払い方法として近年広く普及しています。車両本体価格から将来の想定下取り価格(残価)をあらかじめ差し引き、残りの金額を分割で支払うローン方式です。
メリット・デメリット、向いている人・向いていない人の特徴、利用時の注意点まで詳しく解説します。
1. 残価設定型クレジット(残クレ)の基本仕組み
一般的なマイカーローンは車両価格の全額(諸費用含む)を分割で返済しますが、残クレでは「車両価格 - 据置額(残価)」の金額を対象に月々返済を行います。
契約満了時の3つの選択肢
契約期間(一般的に3年・5年など)が終了した際、利用者は以下のいずれかの方法を選択します。
- 車両を返却する:車をディーラーに返却し、残価の支払いを相殺(新車へ乗り換えない場合)。
- 新しい車に乗り換える:車を返却して残価を相殺し、新たに次の車で残クレ等の契約を結ぶ。
- 同じ車に乗り続ける:据え置いた残価を「一括払い」または「再ローン(再分割)」で支払って車を自分のものにする。
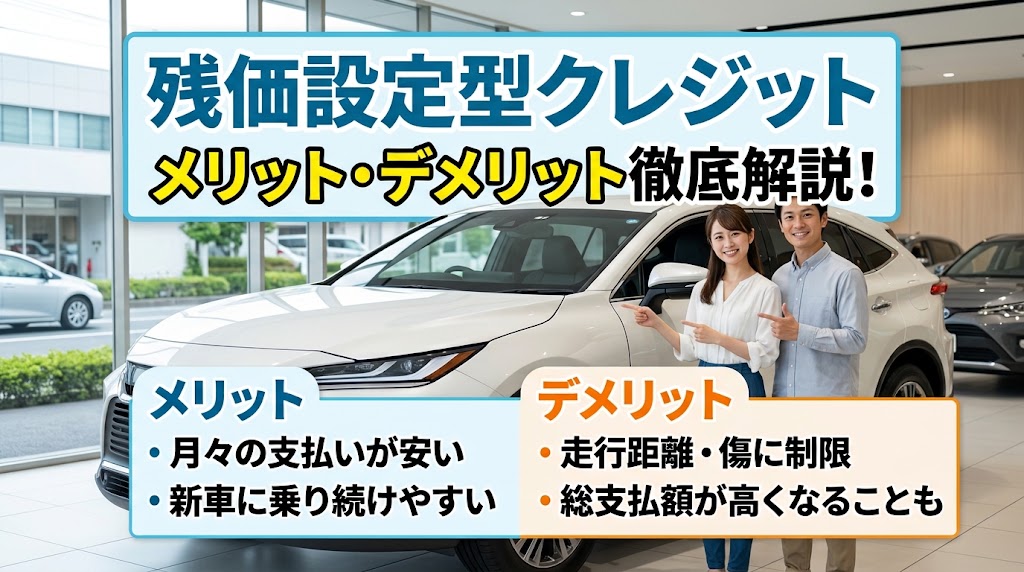
2. 残価設定型クレジットのメリット
【残クレの構造イメージ】
[車両本体価格]=[月々支払う部分(残価を除く額)]+[契約満了時に据え置く残価]
1. 月々の支払額を大幅に抑えられる
最大のメリットは、車両価格の一部(残価)の支払いを据え置くため、通常のマイカーローンに比べて毎月の返済額を低く設定できる点です。ワンランク上のグレードや予算オーバーに思えた車種にも手が届きやすくなります。
2. 短い周期で最新の新車に乗り換えやすい
3年や5年ごとに契約満了を迎えるため、車検のタイミングに合わせて常に最新の安全技術や環境性能を備えた新車に乗り換えるサイクルを作りやすくなります。
3. 将来の中古車相場下落リスクを回避できる
契約時に残価(下取り保証額)が定められているため、市場での中古車価格が暴落した場合でも、ディーラーが設定した残価が保証されます(ただし後述の条件を満たす必要があります)。
4. 車検やメンテナンス費用を節約できる
3年契約の場合、初回車検を迎える前に乗り換えるため、重量税や自賠責保険、車検費用などの維持費を抑えることができます。メーカー保証期間内であるため、故障時の突発的な修理費用リスクも低くなります。
3. 残価設定型クレジットのデメリットと注意点
1. 金利(利息)負担が想像以上に大きくなる場合がある
残クレの金利は、月々支払っている部分だけに適用されるのではなく、据え置いている「残価も含めた全額」に対してかかります。そのため、表記上の金利が低く見えても、支払う利息の総額が銀行のマイカーローン等より高くなるケースがあります。
2. 走行距離制限がある
「月間1,000km以内」「月間1,500km以内」といった走行距離の上限が設けられています。規定を超過した場合、契約満了時に1kmあたり数円〜数十円の追加精算金が発生します。長距離通勤やドライブが多い方にはストレスとなり得ます。
3. 車両の状態(傷・凹み・カスタマイズ)に制限がある
返却時の車両状態には査定基準が定められています。事故による修復歴、目立つ傷や凹み、車内の臭い・汚れがある場合、据え置いた残価から減額され、差額を現金で追加請求されるリスクがあります。また、違法改造はもちろん、純正に戻せないカスタマイズは原則禁止です。
4. 事故で全損した場合のリスクが高い
事故で車が全損した場合、強制的に中途解約となり、残りの残高と据え置き残価を一括で支払う必要があります。車両保険(残クレ特約付き等)に加入していないと、大きな自己負担が生じるおそれがあります。
5. 買い取る(乗り続ける)場合は総支払額が高くなりやすい
満了時に残価を一括または再ローンで払って車を引き取る場合、再ローンの金利は通常ローンより高めに設定されていることが多く、最初から通常のローンで買った方が総支払額は安かったということになりがちです。
4. 残クレと他の支払い方法との比較
| 項目 | 残価設定型クレジット | 一般的なマイカーローン | カーリース |
| 月々の支払額 | 抑えられる | やや高い | 抑えられる |
| 金利の対象 | 残価を含む全額 | 借入総額(減っていく) | リース料に含まれる |
| 税金・車検代 | 別途支払い | 別途支払い | 料金に含まれることが多い |
| 走行距離制限 | あり | なし | あり |
| カスタマイズ | 不可(原状回復必須) | 自由 | 不可 |
| 契約満了時 | 乗り換え/返却/買取 | 自分の所有物になる | 返却/再リース/乗り換え |
5. どのような人に向いているか?
向いている人
- 3〜5年周期で常に新車に乗り換えたい人
- 毎月の返済額を一定以下に抑えつつ、希望の車種に乗りたい人
- 週末の買い物や近場のドライブが中心で、走行距離が少ない人
- 車のカスタムに興味がなく、ノーマルの状態で乗る人
向いていない人
- 1つの車に長期間(7年、10年など)乗り続けたい人
- 年間走行距離が1万〜1.5万kmを超えやすい人
- 車にパーツを取り付けたり、カスタマイズを楽しみたい人
- 事故リスクや細かな傷を気にせず気楽に運転したい人
まとめ
残価設定型クレジットは、「車を買い取るのではなく、一定期間借りて利用する」という意識に近いローン形態です。
毎月の負担を抑えて最新車種に乗れる魅力がある一方で、「走行距離制限」「状態維持の義務」「利息計算の仕組み」を理解しておかないと、満了時に想定外の出費が発生することもあります。ご自身の走行スタイルや将来の乗り換え計画に合わせて慎重に検討することをおすすめします。
僕の意見・考え方
この「残価設定型クレジット」、僕には全く向いていなかったので、利用しなくて良かったなと思いました。
一番ネックなのが「走行距離制限がある」です。
いっぱい走りたいのに走行制限がついているって何なの?と思ってしまいました。
車って走ってなんぼのものでしょ!というのが僕の考え。
数年後に乗り換えることも考えていなかったので、最初から残クレは選択肢になかったです。
銀行のマイカーローンの方がよっぽどマシ。
では、なぜディーラーで残クレを勧めてくるか?
それは、ビジネス上のメリットが大きいからです。
主な理由は5つあります。
1. 顧客の「買い替えサイクル」を短縮・固定化できる
2. 毎月の支払額を低く見せ、高価格帯の車を売りやすい
3. 状態の良い「高品質な中古車」を自社仕入れできる
4. 車検や点検(アフターサービス)で囲い込める
5. メーカー系ファイナンス(信販会社)からの手数料・利息収入
ディーラーは車を売っている会社。
定期的に車の乗り換えをしてくれるお客様は神様でしょう、きっと。
売り上げに貢献してくれるのですから。
あくまで僕の意見として聞いていただければと思います。
、
皆さんは「残価設定型クレジット」で車を買いますか?